

Mie Finanze
7C
- 4,3
- 682.00 recensioni
- 1.00M
- Download
- Free
- Prezzo
Screenshot
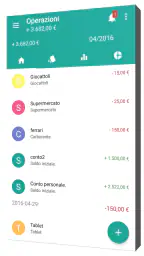
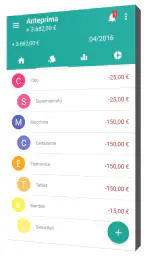
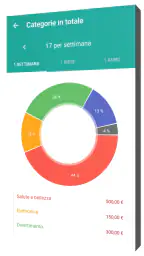
Mie Finanze Pro e contro
Pro
- Interfaccia semplice, adatta anche a chi gestisce il budget per la prima volta.
- Permette di controllare rapidamente entrate, uscite e disponibilità mensile.
- Categorie personalizzabili per organizzare le spese secondo le proprie esigenze.
- Inserimento delle transazioni rapido e pratico durante la giornata.
- Aiuta a individuare le abitudini di spesa e le aree da ottimizzare.
Contro
- Le funzioni avanzate potrebbero risultare limitate per utenti esperti.
- La configurazione iniziale richiede tempo per impostare categorie e budget.
- Alcune opzioni potrebbero dipendere dalla versione o dal dispositivo utilizzato.
- L’assenza di sincronizzazione automatica può rendere scomodo usare più dispositivi.
- Per ottenere dati precisi è necessario registrare con costanza ogni movimento.
 Analisi di All-app
Quando provo un’app per le finanze personali, non cerco una schermata spettacolare: voglio inserire una spesa in pochi secondi, capire dove finiscono i soldi e tornare ai dati senza perdere tempo. Mie Finanze, sviluppata da 7C, parte proprio da questa esigenza concreta. È un’app gratuita della categoria finanza, pensata per chi vuole tenere sotto controllo le uscite quotidiane senza trasformare il bilancio familiare in un progetto complicato.
La mia impressione è quella di uno strumento pratico, più vicino a un taccuino digitale organizzato che a una piattaforma bancaria completa. Questa distinzione è importante: può essere molto utile per registrare e osservare le proprie abitudini, mentre potrebbe risultare limitata a chi cerca collegamenti automatici con conti, carte o servizi finanziari esterni. Il suo valore dipende quindi soprattutto da quanto si è disposti a inserire con regolarità le proprie operazioni.
Come si comporta nell’uso quotidiano
In questa sezione considero come la registrazione manuale cambia il ritmo della gestione quotidiana: non basta annotare un importo, serve anche scegliere un criterio che resti comprensibile nel tempo. Io partirei da poche categorie e le rivedrei dopo alcuni giorni, così da capire quali distinguono davvero le abitudini e quali, invece, aggiungono passaggi senza aiutare le decisioni.
Una partenza semplice e aspettative realistiche sulla velocità
Nel primo utilizzo, il punto forte è la sensazione di immediatezza. Un’app dedicata al controllo delle spese deve lasciarmi arrivare rapidamente alla registrazione di un acquisto, senza obbligarmi a passare attraverso procedure elaborate. Mie Finanze si presenta con un’impostazione adatta a questo tipo di uso: apro, registro e consulto. Non la sceglierei per funzioni decorative, ma per la possibilità di costruire gradualmente una visione ordinata delle mie uscite.
La velocità percepita, in questo genere di applicazione, non dipende soltanto dal tempo di apertura. Conta anche quanto è facile correggere un importo, cambiare una categoria o ritrovare una voce inserita giorni prima. Quando l’interfaccia non mi costringe a pensare troppo a ogni passaggio, diventa più probabile aggiornare il bilancio con costanza. Questo è il vero test: non una dimostrazione occasionale, ma l’uso ripetuto dopo una spesa al supermercato, un parcheggio o una cena.
Il progetto di 7C sembra orientato a non appesantire l’esperienza con funzioni estranee al controllo personale. Per questo la consiglierei a chi preferisce un’app focalizzata, soprattutto se arriva da un foglio di calcolo difficile da mantenere. Il passaggio da una lista scritta a mano a una gestione digitale può essere più naturale quando gli inserimenti restano comprensibili e non richiedono conoscenze di contabilità.
Va però chiarito un possibile compromesso. Se desidero che ogni movimento venga importato automaticamente dalla banca, non dovrei considerare questa applicazione come sostituta di un servizio bancario o di un aggregatore finanziario. Qui il vantaggio è il controllo diretto delle informazioni che scelgo di annotare; lo svantaggio è che la precisione finale dipende dalla mia disciplina.
Altri articoli dalla nostra redazione

Instagram decide cosa vediamo: il potere nascosto del feed

Spotify trasforma l’ascolto in abitudine, ma decide sempre più cosa sentiamo

Amazon Alexa sotto pressione: cosa succede quando rete e configurazione cedono

Amazon Music: una comunità discreta, più da ascoltare che da condividere

Zoom Workplace riduce la confusione nelle riunioni da mobile

Sblocca la Personalità del Tuo Telefono con ZEDGE™ Suonerie, Sfondi
Cosa succede quando accumulo molte spese
L’uso leggero è facile da immaginare, ma un’app di finanza personale deve restare utile anche dopo settimane di registrazioni. Il momento più impegnativo non è necessariamente l’inserimento di una singola voce: è la consultazione di un archivio che cresce, con spese ricorrenti, acquisti occasionali e categorie che possono sovrapporsi. In questa fase apprezzo soprattutto la chiarezza con cui posso leggere il mio comportamento, più che la quantità di strumenti disponibili.
Un metodo che trovo efficace è registrare subito le spese variabili e dedicare un momento fisso alle operazioni dimenticate. Per esempio, dopo una giornata fuori casa posso segnare trasporti, caffè e piccoli acquisti mentre li ricordo ancora. Alla fine della settimana controllo le voci più frequenti e verifico se una categoria sta diventando troppo generica. Questo approccio riduce il rischio di ritrovarsi con una lunga serie di importi senza capire davvero che cosa rappresentino.
Un secondo accorgimento riguarda le spese condivise. Se pago la spesa domestica per più persone, posso annotare l’importo completo e usare una nota personale, oppure registrare soltanto la parte che considero realmente a mio carico. La scelta non è solo tecnica: cambia il significato dei riepiloghi. Prima di iniziare, conviene decidere se si vuole misurare il denaro che esce dal portafoglio oppure il costo effettivo sostenuto da ciascuno.
Questo è uno dei motivi per cui non userei l’app in modo casuale. Se cambio continuamente criterio, i confronti tra settimane diventano poco affidabili. La sua utilità cresce quando mantengo categorie coerenti e inserisco le spese con una routine semplice. In altre parole, la prestazione percepita non è soltanto una questione di dispositivo: è anche il risultato di un archivio ben organizzato.
Uno scenario concreto: dal pagamento al controllo del mese
Immagino una situazione comune. Ricevo lo stipendio, pago alcune bollette, faccio acquisti quotidiani e verso una quota per un obiettivo personale. Durante il mese, le piccole spese sembrano trascurabili, ma alla fine noto che sono proprio quelle a rendere difficile capire il saldo. Con Mie Finanze posso registrarle man mano, invece di affidarmi alla memoria o a ricevute sparse.
La procedura più utile, secondo me, è separare mentalmente tre momenti: inserimento, revisione e decisione. L’inserimento serve a non perdere l’informazione. La revisione, fatta con calma, serve a correggere eventuali classificazioni poco chiare. La decisione arriva dopo: ridurre una spesa, fissare un limite personale o semplicemente riconoscere che una voce è normale per il mio stile di vita.
Questa distinzione evita un errore frequente: usare l’app come se fosse soltanto un registro. Un elenco di spese è utile, ma diventa davvero interessante quando mi aiuta a cambiare un comportamento. Se noto che gli acquisti veloci si ripetono in determinati giorni, posso intervenire sull’organizzazione della settimana. Se invece una spesa è occasionale, non devo reagire in modo eccessivo a un singolo importo.
Per questo la vedo bene anche per studenti, lavoratori alla prima esperienza con un bilancio autonomo e famiglie che vogliono una gestione manuale condivisa. Non serve partire con un sistema perfetto: è più importante creare una consuetudine sostenibile. Il consiglio pratico è iniziare con poche categorie realmente utili, aggiungendone altre solo quando una voce generica non basta più.
Stabilità, continuità e recupero dei dati
Quando affido a un’app le mie informazioni finanziarie, la stabilità conta più di un aspetto moderno. Voglio poter riaprire l’archivio senza sorprese, consultare le registrazioni e correggere un errore senza sentirmi ostacolato. Mie Finanze dà l’idea di uno strumento pensato per un utilizzo continuativo, ma il mio giudizio resta legato a una regola prudente: prima di accumulare molti dati, è bene capire come si comporta il proprio dispositivo e come vengono gestite le informazioni nell’uso personale.
Non consiglierei di considerare un’app di questo tipo come l’unico posto in cui conservare dati importanti senza una strategia di recupero. Anche quando un’app funziona bene, un cambio di telefono, una reinstallazione o un errore dell’utente possono creare difficoltà. Perciò, se il mio archivio diventa essenziale, mi conviene verificare con attenzione le opzioni disponibili nell’app per conservare o trasferire le registrazioni, senza aspettare di averne bisogno.
Un’altra buona abitudine è evitare modifiche impulsive all’archivio. Prima di eliminare una categoria o riscrivere molte voci, farei una copia o almeno una revisione ordinata, quando possibile. Questo non è un difetto specifico dell’app: è una precauzione utile per qualsiasi strumento di bilancio manuale. La qualità dei risultati dipende tanto dalla continuità quanto dalla possibilità di recuperare una situazione precedente.
La presenza di una versione corrente identificata come 2.12.0.160 suggerisce un prodotto mantenuto nel tempo, ma non la interpreto come una garanzia assoluta per ogni telefono. La compatibilità minima indicata parte da Android 5.0, quindi l’app può essere interessante anche per chi utilizza un dispositivo non recente. Su telefoni datati, tuttavia, valuterei con attenzione lo spazio disponibile e il comportamento generale del sistema, perché la fluidità complessiva può dipendere più dall’età del dispositivo che dall’applicazione in sé.
Risorse e limiti sui dispositivi meno recenti
Per un’app che registra movimenti finanziari, non mi aspetto consumi paragonabili a quelli di un gioco o di un servizio video. L’attività principale è consultare e aggiornare dati, quindi il carico percepito dovrebbe restare legato soprattutto alla quantità di informazioni e alle capacità del telefono. Su un dispositivo moderno, la gestione quotidiana dovrebbe risultare poco impegnativa; su un apparecchio più vecchio, invece, ogni schermata lenta può rendere fastidioso l’inserimento ripetuto.
Qui emerge un aspetto spesso sottovalutato: un’app può essere tecnicamente leggera, ma diventare pesante da usare se richiede troppi passaggi mentali. Se per registrare una spesa devo fermarmi a lungo a decidere come classificarla, finirò probabilmente per rimandare. Il mio suggerimento è preparare categorie che rispecchino davvero le abitudini personali, non una tassonomia troppo dettagliata. Meno ambiguità significa meno tempo davanti allo schermo e un archivio più coerente.
La compatibilità con Android 5.0 amplia il pubblico, ma non significa che ogni esperienza sarà identica. Chi possiede uno smartphone molto vecchio dovrebbe evitare di giudicare l’app solo dalla prima apertura e provare invece il flusso che userà davvero: aggiungere una voce, modificarla, cercare una spesa precedente e consultare il riepilogo. Se questi passaggi risultano fluidi, il dispositivo è probabilmente sufficiente per l’uso previsto.
Dal punto di vista economico, l’app è disponibile gratuitamente, mentre sono indicate spese interne tra pochi centesimi e poco meno di venti euro quando la fatturazione passa da Play. Prima di procedere con qualsiasi acquisto, leggerei con attenzione che cosa sblocca e se è davvero necessario per il mio metodo di gestione. Per chi vuole soltanto registrare le uscite, il costo iniziale nullo rende facile fare una prova senza impegnarsi subito.
Chi può trovarla utile e chi dovrebbe scegliere altro
Mie Finanze è adatta a chi vuole un controllo manuale, personale e progressivo. La consiglierei a una persona che desidera capire quanto spende ogni settimana, a chi sta cercando di ridurre gli acquisti impulsivi e a chi preferisce non collegare automaticamente i propri conti a un’app. È anche una scelta sensata per chi trova i fogli di calcolo troppo macchinosi ma non vuole una soluzione piena di funzioni finanziarie avanzate.
La eviterei invece se il mio obiettivo principale fosse l’automazione. Chi possiede più conti, diverse carte o investimenti può avere bisogno di sincronizzazione, aggiornamenti automatici e una visione unificata. In quel caso, un’app bancaria o un gestore finanziario con collegamenti diretti potrebbe ridurre il lavoro quotidiano. Il vantaggio di quelle alternative è la comodità; il rovescio della medaglia è una maggiore complessità e, per alcune persone, una minore sensazione di controllo sui dati inseriti.
Non la considererei nemmeno la scelta ideale per chi vuole una contabilità professionale. Un’attività commerciale, un libero professionista con molte ricevute o chi deve preparare rendiconti formali dovrebbe orientarsi verso strumenti progettati per fatture, imposte e documenti. Mie Finanze ha senso soprattutto nel perimetro domestico e personale, dove la domanda principale è: “Dove sto spendendo i miei soldi?”
Il pubblico più adatto, quindi, non è definito soltanto dall’età o dall’esperienza. È definito dal rapporto con il controllo manuale. Se mi piace inserire le spese e rivederle con calma, l’app può diventare una buona compagna quotidiana. Se invece ogni inserimento manuale mi sembra una seccatura, rischierei di abbandonarla dopo l’entusiasmo iniziale.
La reputazione e il valore reale dell’esperienza
Il fatto che l’app abbia superato il milione di installazioni e raccolga una media di 4,3 su oltre cinquantamila valutazioni fa pensare a una base di utenti ampia e a un interesse concreto per questo approccio. Le valutazioni non sostituiscono la prova personale, ma aiutano a capire che non si tratta di uno strumento completamente marginale. Il numero di recensioni pubblicate, superiore a seicento, indica inoltre che molti utenti hanno sentito il bisogno di raccontare la propria esperienza.
Io leggerei questi segnali con equilibrio. Una buona media può confermare che l’idea generale funziona per molte persone, ma non dice automaticamente se l’app è adatta al mio modo di organizzare le spese. Chi cerca semplicità potrebbe apprezzarla molto; chi pretende integrazioni e automazioni potrebbe giudicarla in modo più severo. La stessa caratteristica, cioè l’inserimento diretto, può essere un punto di forza per uno e una fatica per un altro.
La classificazione PEGI 3 la rende adatta a un pubblico generale sotto il profilo dell’età indicata, ma non significa che un bambino debba gestire autonomamente informazioni economiche. Per un minore, la userei eventualmente come esercizio educativo supervisionato, senza inserire dati sensibili o trasformarla in uno strumento per decisioni finanziarie importanti.
Il mio verdetto sulle prestazioni e sull’utilità
Dopo averla considerata nel suo uso reale, la vedo come un’app di controllo delle spese concreta, con un carico operativo ragionevole e una filosofia chiara: registrare, osservare e correggere le proprie abitudini. Non la sceglierei per sostituire una banca, un software contabile o un sistema automatico di aggregazione. La sceglierei, invece, quando voglio sapere con maggiore precisione come si distribuisce il mio denaro senza affidarmi soltanto alla memoria.
Il suo vero punto di forza è trasformare la consapevolezza in una routine semplice. Se la apro solo a fine mese, potrei ottenere un quadro incompleto. Se la uso subito dopo le spese e mantengo categorie comprensibili, il valore aumenta molto. Questa è anche la sua principale richiesta: costanza. Non promette di risolvere il bilancio al posto mio, ma può rendere più visibile ciò che normalmente sfugge.
Le oltre un milione di installazioni, la valutazione media di 4,3 e la disponibilità gratuita rendono ragionevole provarla, soprattutto per chi usa un dispositivo Android compatibile e vuole iniziare senza costi iniziali. Prima di affidarle un archivio importante, farei comunque una prova con alcune spese quotidiane, controllerei il flusso di modifica e mi assicurerei di sapere come recuperare le informazioni in caso di cambio telefono.
In conclusione, la mia raccomandazione è positiva ma mirata. Mie Finanze funziona meglio come registro personale ordinato che come centro finanziario completo. È una buona scelta per chi vuole ridurre la confusione, individuare le piccole uscite ripetute e costruire un’abitudine di controllo. Se cerchi automazione, analisi professionale o gestione di più servizi finanziari collegati, guarderei altrove. Se invece vuoi uno strumento diretto, gratuito da provare e adatto a un controllo quotidiano senza complicazioni inutili, merita un posto nella tua routine.
Domande frequenti
Che cos’è Mie Finanze e a cosa serve?
Mie Finanze è un’app pensata per aiutare a organizzare e controllare le proprie finanze personali direttamente dallo smartphone. Dopo averla provata, risulta utile per registrare entrate e uscite, classificare le spese e avere una visione più chiara del budget mensile. È adatta sia a chi vuole iniziare a monitorare il denaro, sia a chi cerca uno strumento semplice per gestire le spese quotidiane.
Mie Finanze è facile da usare anche per chi non ha esperienza con le app finanziarie?
Sì, l’app presenta un’impostazione abbastanza intuitiva e consente di inserire le operazioni senza procedure particolarmente complesse. Le categorie aiutano a distinguere rapidamente alimentari, trasporti, bollette, acquisti e altre spese. Tuttavia, per ottenere risultati realmente utili, è necessario aggiornare con regolarità i movimenti e configurare correttamente le categorie in base alle proprie abitudini.
È possibile usare Mie Finanze per creare un budget e controllare le spese?
Mie Finanze può essere utilizzata per tenere sotto controllo il rapporto tra entrate e uscite e per individuare più facilmente dove viene speso il denaro. Le funzioni disponibili possono variare in base alla versione dell’app, ma il suo obiettivo principale è offrire una panoramica ordinata delle finanze. Prima del download, è consigliabile verificare nella scheda dello store quali strumenti di budget e report siano inclusi.
I miei dati finanziari sono al sicuro quando utilizzo Mie Finanze?
Quando si utilizza un’app per la gestione delle finanze, la privacy è un aspetto fondamentale. Mie Finanze dovrebbe essere valutata consultando l’informativa sulla privacy, i permessi richiesti e le modalità di archiviazione dei dati indicate dallo sviluppatore. È importante ricordare di non inserire password bancarie, codici PIN o credenziali sensibili, a meno che l’app non dichiari chiaramente di utilizzare sistemi di protezione affidabili.
Mie Finanze è gratuita o include acquisti e funzioni a pagamento?
La disponibilità gratuita e le eventuali funzioni premium possono dipendere dalla versione installata e dal sistema operativo utilizzato. In genere, alcune app finanziarie offrono le funzioni di base senza costi, mentre riservano a un abbonamento o a un acquisto singolo strumenti aggiuntivi come report avanzati, sincronizzazione o rimozione della pubblicità. Prima di procedere, controllate sempre prezzo, acquisti integrati e condizioni nello store ufficiale.


